賃貸の法人契約で審査に落ちる原因は?必要書類と通過しやすくする対策
賃貸の法人契約で審査に落ちる主な原因は、会社の支払能力、書類不足、入居者情報、物件側の契約条件のいずれかです。
法人名義であっても、会社情報だけで審査されるわけではありません。家賃と会社規模のバランスや、入居者との雇用関係、保証条件まで確認されます。
この記事では、審査で見られる項目、必要書類、審査が長引く理由、落ちた後の対処法を説明します。申込前に会社情報と入居者情報を分けて確認しておきましょう。
この記事でわかること
- 法人契約の審査で確認される項目
- 審査に落ちやすい原因
- 必要書類と審査にかかる日数
- 審査に落ちた後の対処法
目次
賃貸の法人契約でも審査に落ちることはある
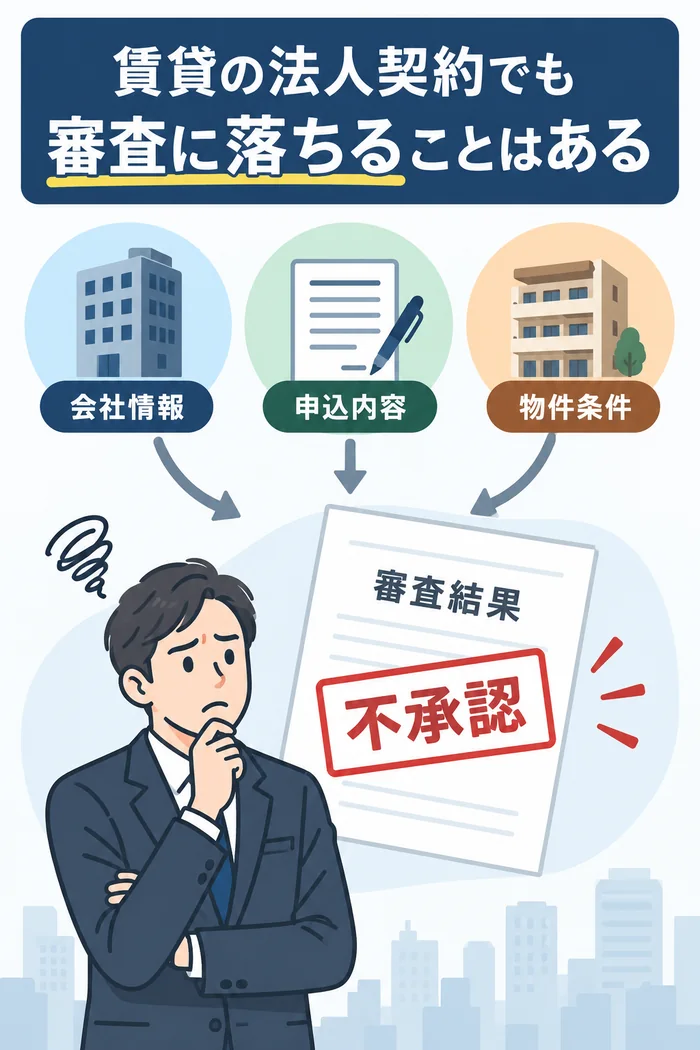
法人名義でも審査はあります。会社の支払能力に加え、実際の入居者、利用目的、保証条件、物件側の法人契約可否が確認されます。
契約名義が法人でも会社と入居者の両方が確認される
契約名義が法人でも会社と入居者の両方が確認されます。
法人には支払能力、入居者には在籍状況や利用目的が求められます。会社書類と入居者書類を分けて用意しておきましょう。
貸主・管理会社・保証会社で基準が異なる
貸主・管理会社・保証会社で基準が異なります。
同じ会社・入居者でも、申込先が変われば必要書類や保証条件は変わります。前の物件の条件を流用せず、物件ごとの確認が必須です。
審査に落ちた理由は原則として開示されない
審査に落ちても、詳しい理由は原則として開示されません。
理由を特定しようとするより、会社情報、入居者情報、家賃、保証条件を一項目ずつ見直す方が現実的です。次の申込では変更した条件を記録に残します。
注意点
審査結果の理由を断定せず、提出書類、家賃、保証条件、法人契約可否を一項目ずつ見直しましょう。
法人契約の賃貸審査で確認される項目
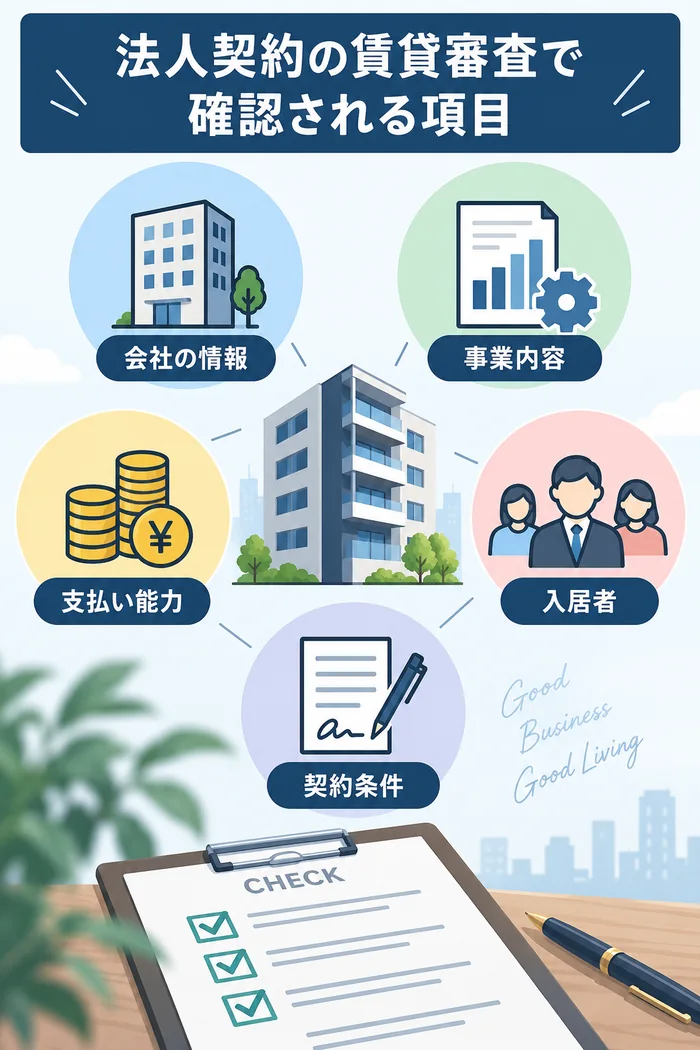
審査で主に見られるのは、会社の実態と支払能力、入居者との雇用関係、家賃とのバランス、保証方法です。
会社の設立年数・資本金・業績・事業実態
法人審査では、設立年数、資本金、業績、実際に事業を行っているかが確認されます。
登記だけでは事業実態が伝わらない場合、会社概要、公式サイト、取引実績などが補足資料になります。最新の情報をすぐ提出できる状態が理想です。
- 設立年数:設立直後の場合は、事業計画や取引実績で補足します。
- 資本金:登記情報と申込書の記載を一致させます。
- 業績:求められた場合に提出できる決算書や残高資料を準備します。
- 事業実態:会社概要、Webサイト、所在地、連絡先を最新に保ちます。
家賃と会社規模・支払能力のバランス
家賃が会社の規模や支払能力に対して無理のない金額か確認されます。
月額家賃だけでなく、共益費や駐車場代を含む毎月の負担も判断材料です。会社規模に対して高額な物件なら、家賃を下げた候補も用意しておくと安心です。
具体例:家賃上限8万円なら、『共益費込み8万円』なのか『家賃8万円+共益費』なのかで選べる物件が変わります。
人事担当者は、金額の内訳と負担者を申請書に残してください。上限を超えた場合の扱い、会社が払わない費用、精算に必要な領収書まで決めておくと、承認後の差し戻しを防げます。
入居者の属性・雇用関係・利用目的
入居者が社員であること、雇用関係、社宅として利用する目的を明確にします。
社員、内定者、役員、業務委託では提出できる証明書が異なります。誰が、何の目的で、いつまで住むのかを申込書へ明記してください。
連帯保証人・保証会社・代表者保証
連帯保証人、保証会社、代表者保証のうち、どの保証を求められるか確認します。
保証会社が必須なのか、代表者保証で代替できるのかは物件ごとに違います。自社の包括保険や社内方針と両立する条件か、申込前に確かめておきましょう。
社宅規定と申込内容の整合性
申込物件の家賃、面積、初期費用が社宅規定に収まっているか照合します。
審査に通っても、社内規定を超える物件は契約承認で差し戻されます。家賃、面積、初期費用、通勤条件の照合を先に済ませることが大切です。
実務のポイント
物件を申し込む前に、家賃、面積、初期費用、通勤条件を社宅規定と照合することが大切です。
法人契約の審査に落ちる主な原因
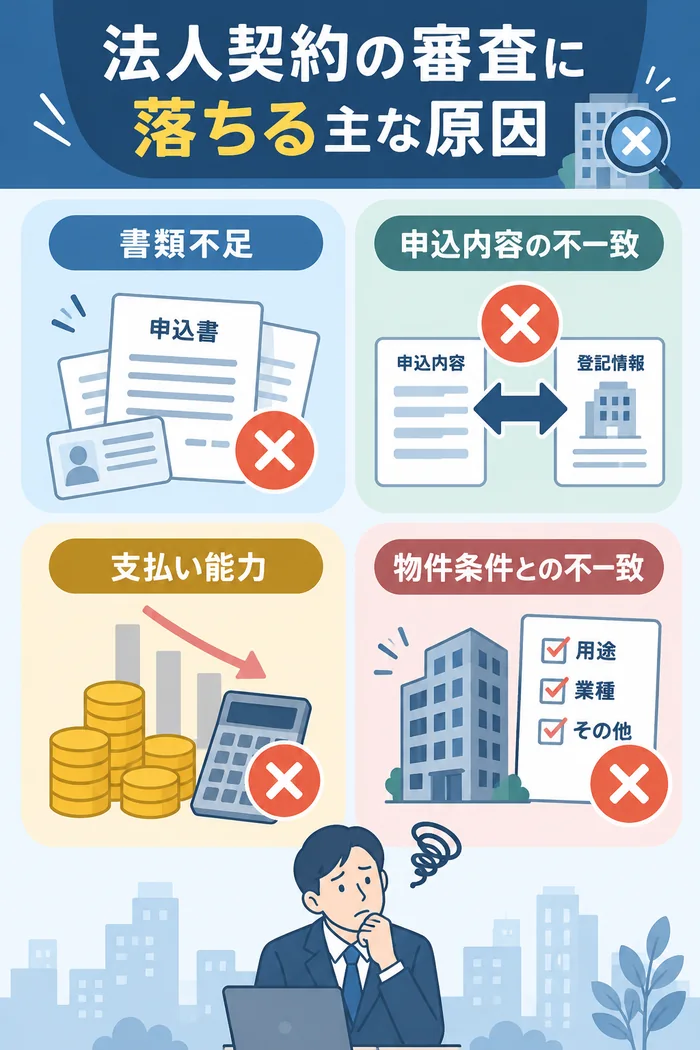
落ちる原因は一つとは限りません。書類不足、会社情報の不一致、家賃の高さ、入居目的の不明確さ、物件条件との不一致が代表例です。
設立直後・小規模・赤字などで支払能力を判断しにくい
設立直後、小規模、赤字決算の会社は、支払能力を示す追加資料が必要になる場合があります。
決算書だけで説明できない場合は、残高資料、事業計画、取引実績で補います。提出資料を増やすのではなく、支払能力を説明できる資料を選ぶのがポイントです。
公式サイトや登記情報から事業実態を確認できない
公式サイトや登記情報だけで事業実態が分からないと、追加資料を求められる場合があります。
会社概要、所在地、連絡先、事業内容が媒体ごとに食い違うと追加照会につながります。公式情報をそろえ、変更履歴を説明できる資料も用意しておきましょう。
家賃が会社規模や役職に対して高い
家賃が会社規模や役職に対して高い場合は、条件の見直しが必要です。
物件の家賃を下げる、本人負担を明確にする、支払能力の資料を補うなどの対応が考えられます。社内の家賃上限に収まるかも同時に見直してください。
申込書と提出書類の内容が一致しない
申込書と登記・本人確認書類の内容が違うと、確認や再提出が必要になります。
会社名、所在地、代表者名、入居者名は一字ずつ照合します。移転や改姓など正当な理由がある場合は、経緯を添えて提出すると再確認を減らせます。
具体例:登記上の本店所在地と申込書の所在地が違う場合は、移転経緯や最新情報を申込前に説明します。
提出前には、会社名、所在地、代表者名、入居者名が申込書と証明書類で一致しているかを確認します。発行期限が指定される書類もあるため、物件ごとの必要書類一覧に取得日と提出日を記録してください。
注意点
会社名、所在地、代表者名、入居者名に相違がある場合は、申込前に修正するか理由を添えて提出してください。
入居者・同居人・利用目的が不明確
入居者、同居人、社宅として使う目的が不明確な申込は、審査が進みにくくなります。
入居者全員の氏名と続柄、社員との関係、社宅として使う理由を記載します。後から同居人が判明すると、審査のやり直しになる可能性があります。
物件側が法人契約や社宅利用に対応していない
法人契約や社宅利用を認めていない物件には申し込めません。
個人向けのみ、転貸不可、入居者変更不可などの物件は候補から外します。社員へ提案する前の法人契約可否チェックが欠かせません。
借り上げ社宅ならではの審査落ち・差し戻し要因
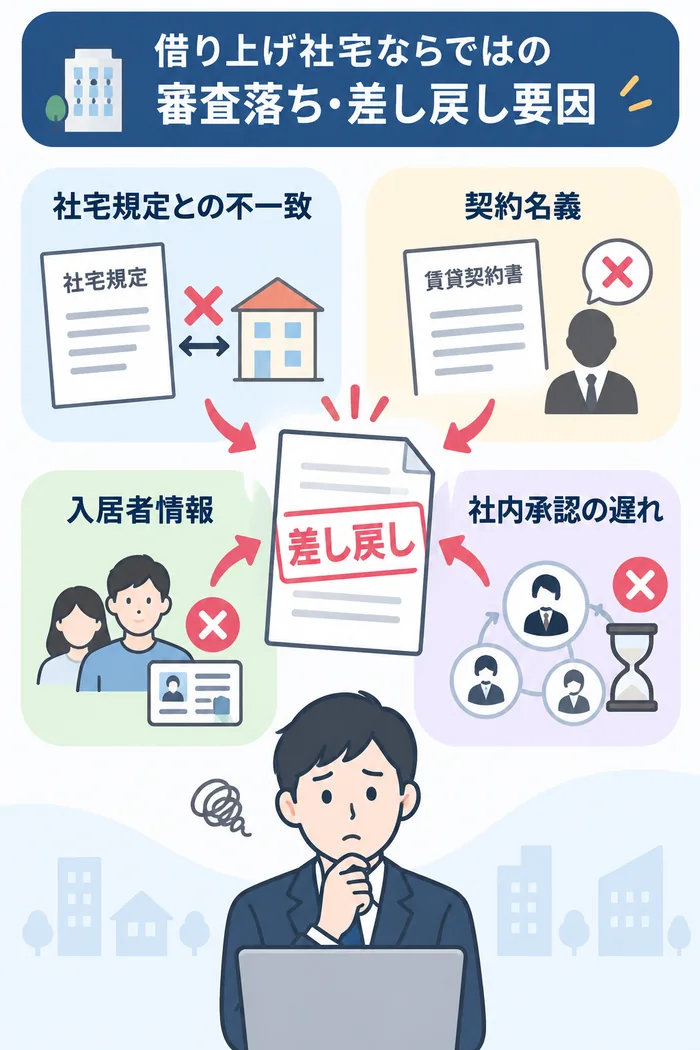
借り上げ社宅では、貸主の審査に通っても、会社の社宅規定や契約審査で差し戻されることがあります。
社宅規定を超える家賃・面積・初期費用
審査で確認されるのは、社宅規定を超える家賃・面積・初期費用です。
規定を超える物件を希望する場合は、例外申請の可否と本人負担を先に決めます。承認前に申し込まない運用が、差し戻し防止の基本です。
保証会社加入と会社の包括保険が両立しない
保証会社加入と会社の包括保険が両立しない場合があります。
保証会社必須の物件では、包括保険に加入していても免除されないことがあります。二重負担を認められない場合は、別条件の物件を探す必要があります。
注意点
保証会社が必須の物件では、会社の包括保険で代替できない場合があります。二重負担の可否を事前に判断しましょう。
契約書の条項を会社側が受け入れられない
貸主の契約条項が社内基準に合わなければ、審査後でも契約できません。
自動更新、短期解約違約金、損害負担、反社会的勢力条項などを法務・契約担当が確認します。修正できない条項があれば、審査後でも物件変更が必要です。
転貸・入居者変更・短期解約の扱いが合わない
転貸、入居者変更、短期解約の条件が会社方針と合わなければ、その物件は契約できません。
異動や退職を想定し、入居者変更の可否と解約予告期間を見ておきます。運用に合わない特約は、契約前の交渉または物件変更で対応しましょう。
法人契約の審査に必要な書類
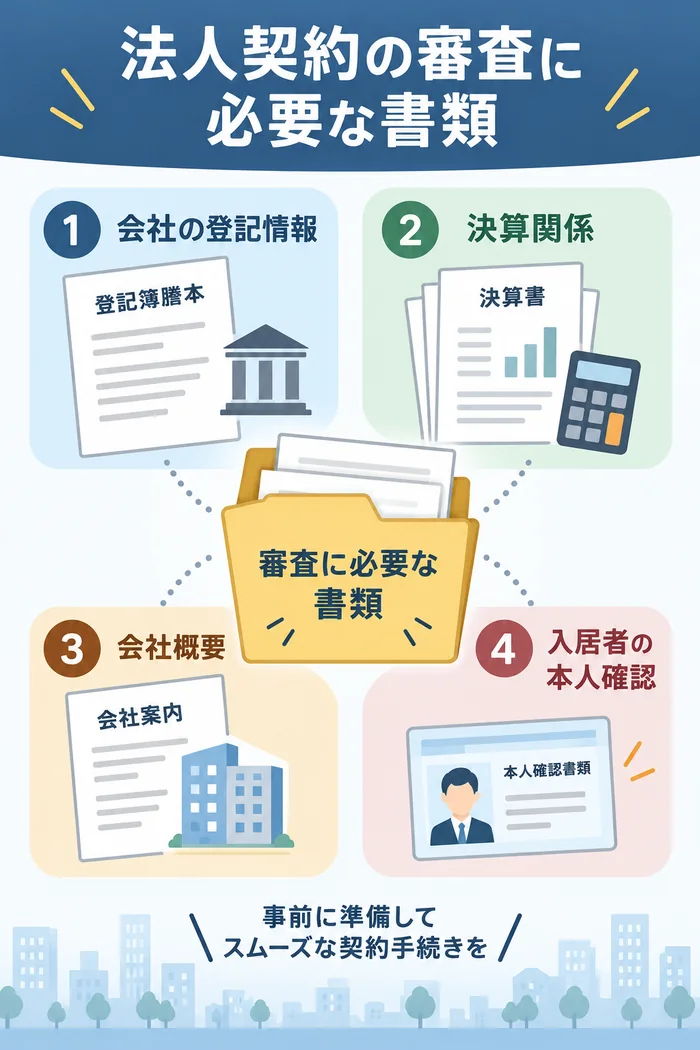
基本書類は、法人の登記・会社概要と、入居者の本人確認・在籍確認です。設立直後などでは決算書以外の補足資料を求められます。
履歴事項全部証明書・会社概要・決算書
法人書類は、履歴事項全部証明書、会社概要、決算書が基本です。
履歴事項全部証明書は発行期限を指定されることがあります。会社概要と決算書も最新版をそろえ、提出担当者がすぐ取り出せる場所へ保管してください。
- 履歴事項全部証明書:発行から何か月以内が有効かを確認して取得します。
- 会社概要:事業内容、所在地、代表者、連絡先が最新かを確認します。
- 決算書:提出対象の年度とページを確認し、社内承認を得て提出します。
代表者や担当者の本人確認書類
代表者や契約担当者の本人確認書類を求められる場合があります。
運転免許証などを提出する場合は、有効期限と住所の一致を見ます。マイナンバーなど不要な情報は、申込先の指示に従って適切に処理することが必要です。
実務のポイント
本人確認書類は有効期限と現住所を確認し、マイナンバーなど提出不要な情報は申込先の指示に従って扱います。
入居者の社員証・在籍証明・内定通知書
入居者と会社の関係は、社員証、在籍証明書、内定通知書などで示します。
在職中なら社員証や在籍証明書、入社前なら内定通知書が候補です。発行に日数がかかる書類は、物件探しと並行して手配しましょう。
- 在職中の社員:社員証または在籍証明書を用意します。
- 入社前の社員:会社名、入社日、本人氏名が分かる内定通知書を用意しておきましょう。
- 家族帯同:同居人の氏名、続柄、本人確認書類の要否を確認します。
設立直後なら事業計画書・残高資料などを補足する
設立直後で決算書がない場合は、事業計画書や残高資料で支払能力を補足します。
決算書がないこと自体ではなく、家賃を継続して支払える根拠を示せないことが問題です。事業計画と資金状況を簡潔に説明できる資料を準備してください。
物件ごとに必要書類を申込前に確認する
物件ごとに必要書類を申込前に確認します。
必要書類の名称、発行期限、提出形式を管理会社へ聞きます。取得に時間がかかる書類から手配し、未提出のまま審査を止めないことが重要です。
記事の途中CTA
社宅条件の整理や物件・契約・引越しの調整を早めに相談すると、差し戻しや手配待ちを減らせます。
法人契約の審査にかかる日数
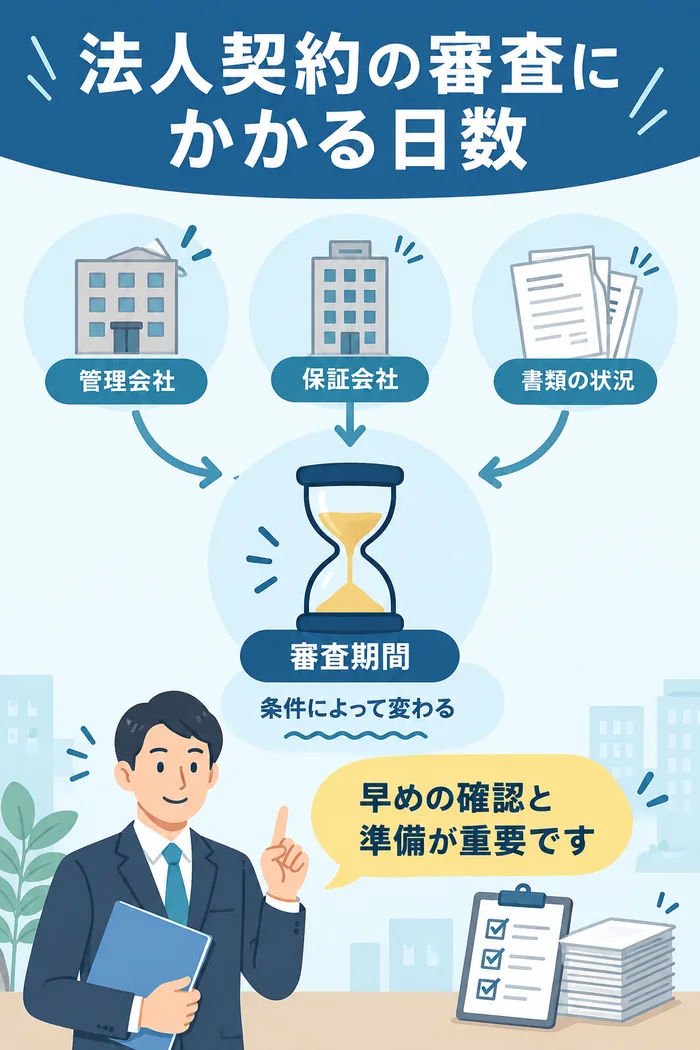
書類がそろっていれば数営業日で進むことがありますが、必要日数は審査主体で異なります。入居日がある場合は申込前に締切を確認します。
一般的な流れは申込・書類確認・保証会社・貸主承認
法人審査は、申込、書類確認、保証会社審査、貸主承認の順に進むのが一般的です。
どの段階で止まっているのかが分かれば、次の対応先も明確になります。担当者名、提出日、追加依頼、回答期限を案件管理表へ残しておきましょう。
- 申込:法人情報、入居者情報、利用目的を正確に記入してください。
- 書類確認:申込内容と証明書類の不一致や不足を解消してください。
- 保証会社審査:追加書類や代表者情報を求められたら速やかに提出します。
- 貸主承認:契約条件と入居開始日が確定してから契約手続きへ進みます。
設立直後や書類不足では長引きやすい
設立直後や書類不足では長引きやすくなります。
追加資料の往復が増えるほど、審査日数は延びます。決算書がない会社や入社前の社員は、代替書類を最初から申込先へ相談するとスムーズです。
注意点
決算書がない会社や入社前の社員は、代替書類を最初から相談すると追加提出による遅延を減らせます。
二週間以上かかる場合に確認すること
審査が2週間以上進まないときは、不足書類、現在の審査先、追加確認の有無を聞きます。
不足書類があるのか、保証会社・貸主のどこで止まっているのかを仲介会社へ問い合わせましょう。回答期限が読めない場合は、別物件や仮住まいも検討してください。
急な転勤では入居希望日から逆算する
急な転勤では、入居希望日から審査・契約・鍵渡しの日数を逆算します。
入居希望日だけを伝えるのではなく、審査、契約書確認、押印、入金、鍵渡しに必要な日数を分けます。間に合わない工程があれば、仮住まいで補う判断も必要です。
審査に落ちた後の対処法
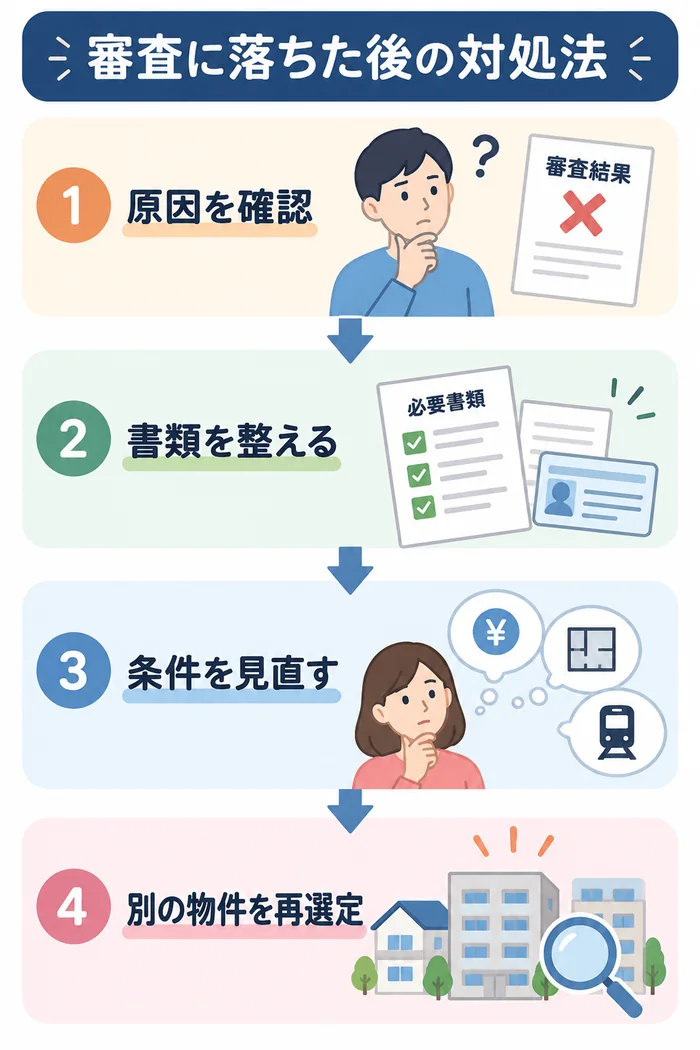
理由が開示されない場合でも、書類、家賃、保証条件、法人契約可否を一つずつ見直せます。同じ条件のまま再申込するより、条件を変えて探し直します。
同じ内容で申込を繰り返す前に原因候補を整理する
同じ内容で申込を繰り返す前に原因候補を整理します。
書類、家賃、保証条件、法人契約可否のどこを変えるか決めてから次へ進みます。条件を変えない再申込では、同じ結果になる可能性が高いためです。
実務のポイント
次の申込では、書類、家賃、保証会社、物件条件のどこを変更したか記録に残しておきましょう。
不足書類や会社情報を補完する
不足書類を提出し、会社概要や事業実態が伝わらない部分を補います。
不足書類を追加するだけでなく、申込書との不一致も同時に直します。会社の実態が伝わりにくい場合は、事業内容を一枚で説明できる資料が役立ちます。
- 支払能力の補足:決算書、残高資料、事業計画など指定された資料を提出します。
- 事業実態の補足:会社概要、Webサイト、取引実績など最新情報を示します。
- 雇用関係の補足:在籍証明書や内定通知書で入居者との関係を明確にします。
家賃・初期費用・契約条件を見直す
審査に落ちたら、家賃、初期費用、保証・解約条件を見直します。
家賃を下げるほか、保証会社、敷金、短期解約条件を変える方法があります。社宅規定と本人負担の範囲内で、変更できる条件から検討しましょう。
保証会社や審査方式が異なる物件を探す
条件を整えても難しい場合は、保証会社や審査方式が異なる物件へ切り替えます。
同じ保証会社を使う物件へ続けて申し込むより、審査方式が異なる候補を探します。ただし、審査に通ると断定せず、必要書類を改めて確認してください。
法人契約に慣れた仲介窓口へ相談する
法人契約に慣れた仲介窓口なら、必要書類と契約条件を申込前に確認できます。
法人契約の実績がある窓口なら、申込前に不可条件や必要書類を確認しやすくなります。対応地域だけでなく、契約条項の調整範囲も比較しましょう。
実務のポイント
対応地域だけでなく、法人審査の必要書類や契約条項を申込前に確認できる窓口か比較してください。
法人契約の審査をスムーズに進める事前対策
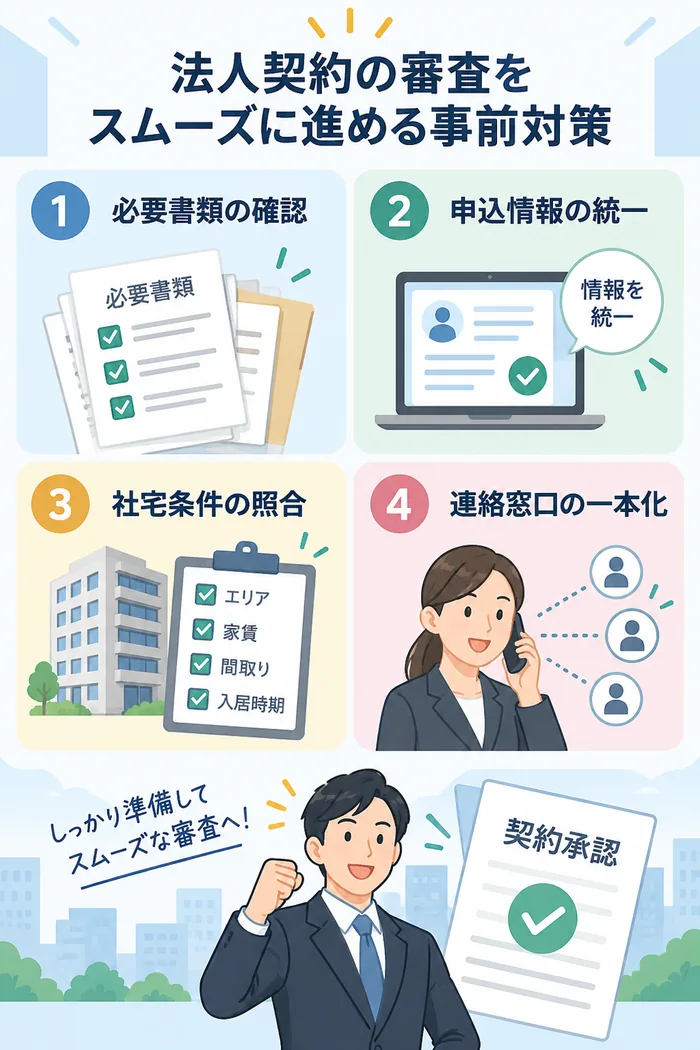
法人書類を定型化し、物件提案の段階で法人契約可否と必要書類を確認すると、申込後の差し戻しを減らせます。
法人契約可否を物件提案前に確認する
社員へ物件を提案する前に、法人名義で契約できるか確認します。
社員が選んだ後に法人契約不可と分かると、選定を最初からやり直すことになります。物件一覧へ法人契約可否を記載してから提案してください。
審査書類を定型化し更新日を管理する
審査書類を定型化し更新日を管理します。
登記簿や決算書には更新時期、本人確認書類には有効期限があります。書類名、保管先、更新日、提出責任者を一覧にしておくと準備が早まります。
社宅規定との照合を申込前に済ませる
家賃、面積、初期費用が社宅規定内か、物件を申し込む前に照合します。
家賃だけでなく、共益費、敷金・礼金、面積、通勤時間も照合対象です。規定外なら、例外承認を得てから申し込む順序を守りましょう。
入居者変更・退去・更新条件まで確認する
入居開始時だけでなく、入居者変更、更新、退去の条件まで契約前に確認します。
入居後の異動や退職まで想定し、変更手数料、更新期限、解約予告期間を一覧にします。契約担当者だけでなく、入居中の管理担当者にも共有が必要です。
実務のポイント
更新期限、解約予告、入居者変更の手続きは一覧化し、契約担当と入居中の管理担当で共有します。
審査と契約交渉の窓口を一本化する
審査と契約交渉の窓口を一本化します。
管理会社への質問が複数部署から届くと、回答の食い違いが起きます。社外窓口を一人に決め、社内承認はその担当者へ集約しましょう。
法人契約と個人契約はどちらを選ぶべきか
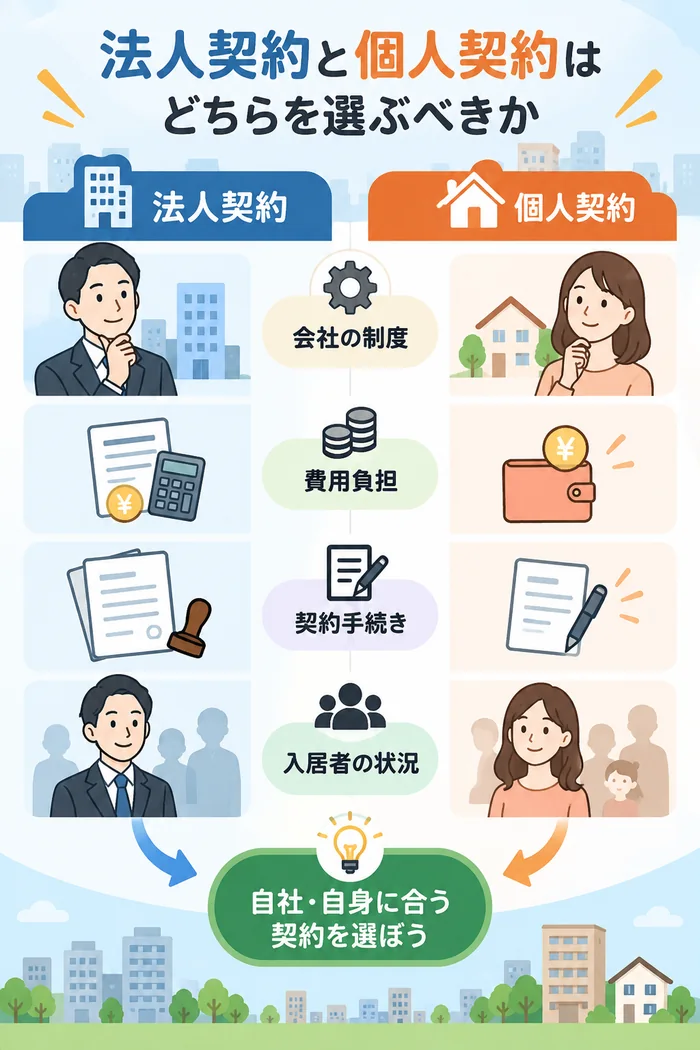
会社が家賃を負担し社宅として管理するなら法人契約、社員が契約して会社が補助するなら個人契約が基本です。社宅規定と経理処理に合わせて選びます。
会社負担・名義・社宅規定で判断する
会社負担・名義・社宅規定で判断します。
個人契約へ切り替える前に、家賃補助の方法、税務上の扱い、退去責任を整理します。審査の通りやすさだけで名義を選ぶのは避けてください。
法人契約が難しい場合に個人契約へ切り替える注意点
個人契約へ切り替える前に、会社補助の方法、契約名義、退去時の責任を確認します。
個人名義にすると、敷金の返還先や退去費用の責任も変わります。会社補助を行う場合は、人事・経理・税務担当の確認が欠かせません。
注意点
個人契約へ変更すると、家賃補助、敷金の返還先、退去費用、税務上の扱いも変わる可能性があります。
契約途中の名義変更は事前承認が必要
契約途中の名義変更は自由にできないため、貸主と管理会社の事前承認が必要です。
法人から個人、個人から法人への変更は、新規契約として再審査になる場合があります。変更手数料や敷金の扱いまで貸主へ確かめておきましょう。
実務のポイント
名義変更が新規契約扱いになる場合に備え、再審査、手数料、敷金の精算方法まで貸主へ確かめておきましょう。
賃貸の法人契約審査によくある質問
ここでは、このテーマについて相談前に確認されることが多い疑問を整理します。
個別の契約条件や会社規定によって扱いが異なる場合があります。
- Q法人契約なら個人の信用情報は確認されませんか?
-
法人契約でも入居者や代表者、連帯保証人の情報が確認されるケースも想定されます。審査主体と契約方式により異なるため、個人情報が一切確認されないとは限りません。
- Q法人契約の審査は何日かかりますか?
-
必要日数は貸主・管理会社・保証会社、提出書類の状況で変わります。一般化して断定せず、申込前に必要書類と確認経路を聞き、入居希望日から逆算して進めることが重要です。
- Q設立したばかりの会社でも契約できますか?
-
契約できる可能性はあります。登記情報に加えて、事業計画、残高資料、代表者保証などの補足を求められる場合があるため、申込前に必要書類を確認します。
- Q赤字決算でも法人契約できますか?
-
赤字だけで一律に決まるわけではありません。直近の業績、資金状況、事業実態、家賃とのバランスなどを総合的に確認されるため、説明資料を準備します。
- Q保証会社なしで借りられますか?
-
貸主や管理会社が保証会社加入を必須としている場合は、原則としてその条件に従います。会社の包括保険や社内方針と両立しない場合は、別の物件も含めて検討します。
- Q審査に落ちた物件へ再申込できますか?
-
同じ内容のまま再申込しても結果が変わらない可能性があります。不足書類、申込内容、家賃、保証条件などの原因候補を整理し、管理会社へ再申込の可否を確認してください。
賃貸の法人契約で審査に落ちたら、条件と書類を整えて再選定する
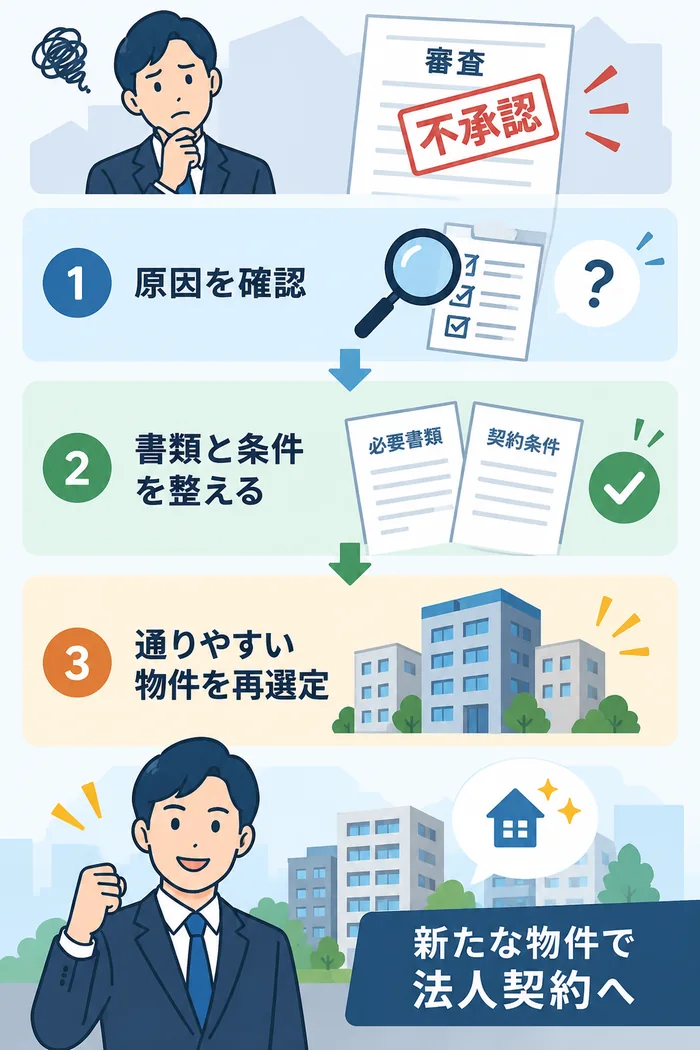
結論として、審査に落ちたら同じ申込を繰り返さず、書類・家賃・保証条件・物件側条件を見直して別の候補を選びます。
結論として、 原因を断定せず、法人・入居者・物件・契約条件の4方面から改善する
条件整理や複数の関係者との調整に不安がある場合は、早い段階で専門の窓口へ相談すると手配のやり直しを減らせます。