借り上げ社宅と家賃補助の違いは?税金・手取り・会社負担を比較
借り上げ社宅と家賃補助の最も大きな違いは、賃貸借契約の名義です。借り上げ社宅は会社が物件を借りて従業員へ貸与し、家賃補助は従業員が借りた住まいに会社が現金の手当を支給します。
契約名義が変わることで、課税の扱い、従業員の手取り、会社の契約事務、物件の選び方も変わります。税金だけで借り上げ社宅を選ぶと、契約・更新・退去の業務が想定以上に増えるため、対象人数と運用体制まで含めて判断することが重要です。
この記事では、両制度を同じ条件で比較し、自社に合う制度を選ぶための判断基準を示します。
3問で分かる 自社に合う住宅制度チェック
近い回答を順番に開くと、借り上げ社宅と家賃補助のどちらを優先して検討すべきか表示されます。
Q1. 転勤・採用に伴う住居確保が毎年ありますか?
ある
Q2. 入居日までに会社主導で物件を確保する必要がありますか?
ある
Q3. 契約・更新・退去を担当または外部委託できますか?
できる
結果:借り上げ社宅を優先
住居確保と転勤対応を会社主導で進めやすい制度です。対象者、社宅規定、運用窓口を整えましょう。
難しい
結果:借り上げ社宅+外部支援を検討
制度との相性はありますが、契約実務が課題です。物件・契約・引越しを支援できる窓口を確保しましょう。
本人の自由な物件選びを優先したい
結果:家賃補助を軸に比較
物件選択の自由度を保ちやすい方法です。課税と対象者の公平性を確認してください。
ほとんどない
Q2. 会社が賃貸契約を管理する体制はありますか?
ない
結果:家賃補助を優先
少人数から導入しやすく、会社の契約管理を増やさずに住宅支援を行えます。
ある
結果:対象者を限定して比較
転勤者だけ借り上げ社宅、その他は家賃補助という併用も候補です。二重受給を防ぐ規定を作りましょう。
※簡易チェックです。税務・社会保険の取扱いは専門家へご確認ください。
この記事でわかること
- 借り上げ社宅と家賃補助の基本的な違い
- 税金・社会保険・手取りへの影響
- 企業と従業員それぞれのメリット・注意点
- 自社に合う制度と切替時の確認項目
目次
借り上げ社宅と家賃補助の違いは契約名義
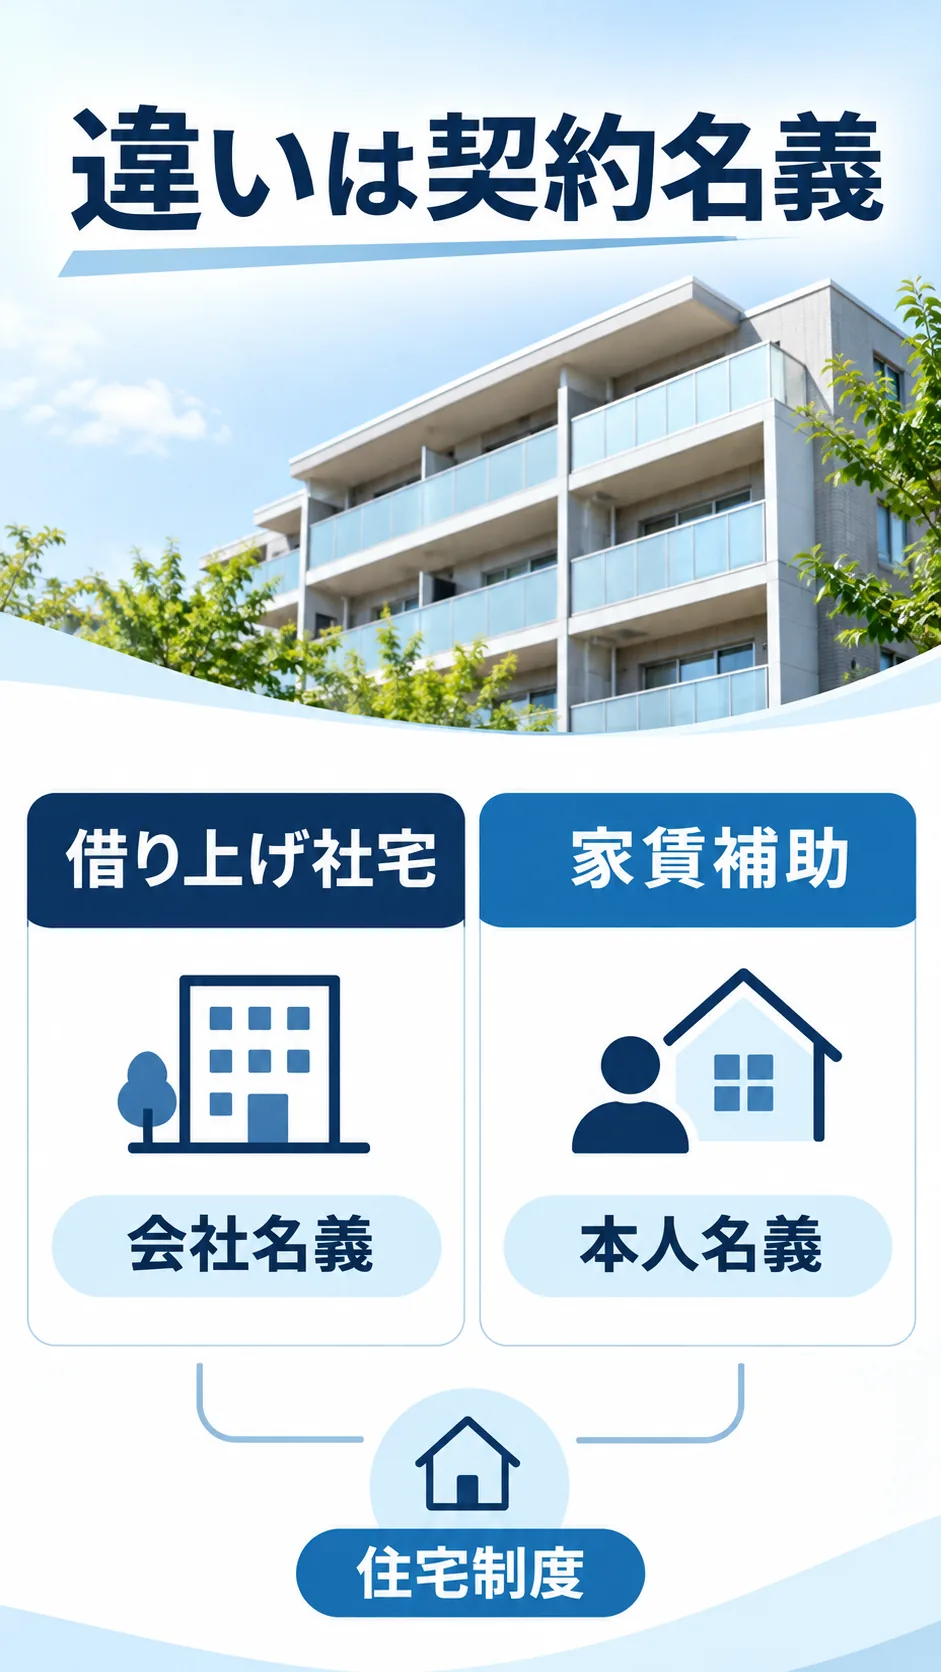
会社が貸主と賃貸借契約を結び、従業員へ住まいを貸与します。会社は家賃支払い、契約更新、解約の当事者となり、従業員から社宅使用料を受け取ります。
借り上げ社宅は会社名義で契約する
会社が貸主と賃貸借契約を結び、従業員へ住まいを貸与します。
会社は家賃支払い、契約更新、解約の当事者となり、従業員から社宅使用料を受け取ります。
申込前に、法人契約の可否、必要書類、保証方法、契約締結までの期限を管理会社へ確認します。確認結果は物件ごとに残し、次の候補へそのまま流用しないことが大切です。「借り上げ社宅は会社名義で契約する」の確認結果は、申込案件のメモに確認日と担当者を添えて残します。
家賃補助は従業員名義の住まいへ現金を支給する
従業員が自分で物件を選び、個人名義で契約します。
会社は一定額を給与に上乗せして支給するため、貸主との契約事務は原則として発生しません。
地域ごとの募集相場を確認し、上限内で候補が十分に出るかを試算します。候補がほとんどない場合は、上限額か物件条件のどちらを見直すか決裁者へ提示します。社内承認では「家賃補助は従業員名義の住まいへ現金を支給する」を独立した確認項目にし、例外なら理由と決裁者を記録してください。
呼び方ではなく実際の契約と支給方法で判断する
制度名が住宅手当でも、実態が会社契約の社宅なら借り上げ社宅です。
反対に『社宅補助』という名称でも、従業員へ現金支給するなら家賃補助と同様に扱われる可能性があります。
制度比較では、会社コスト、従業員の手取り、物件の自由度、運用時間を同じ表で評価します。一つの指標だけで決めると、導入後に別の負担が増えます。入居者へは「呼び方ではなく実際の契約と支給方法で判断する」に関係する期限と禁止事項を、契約前の案内で共有します。
契約・費用・運用の違いを比較
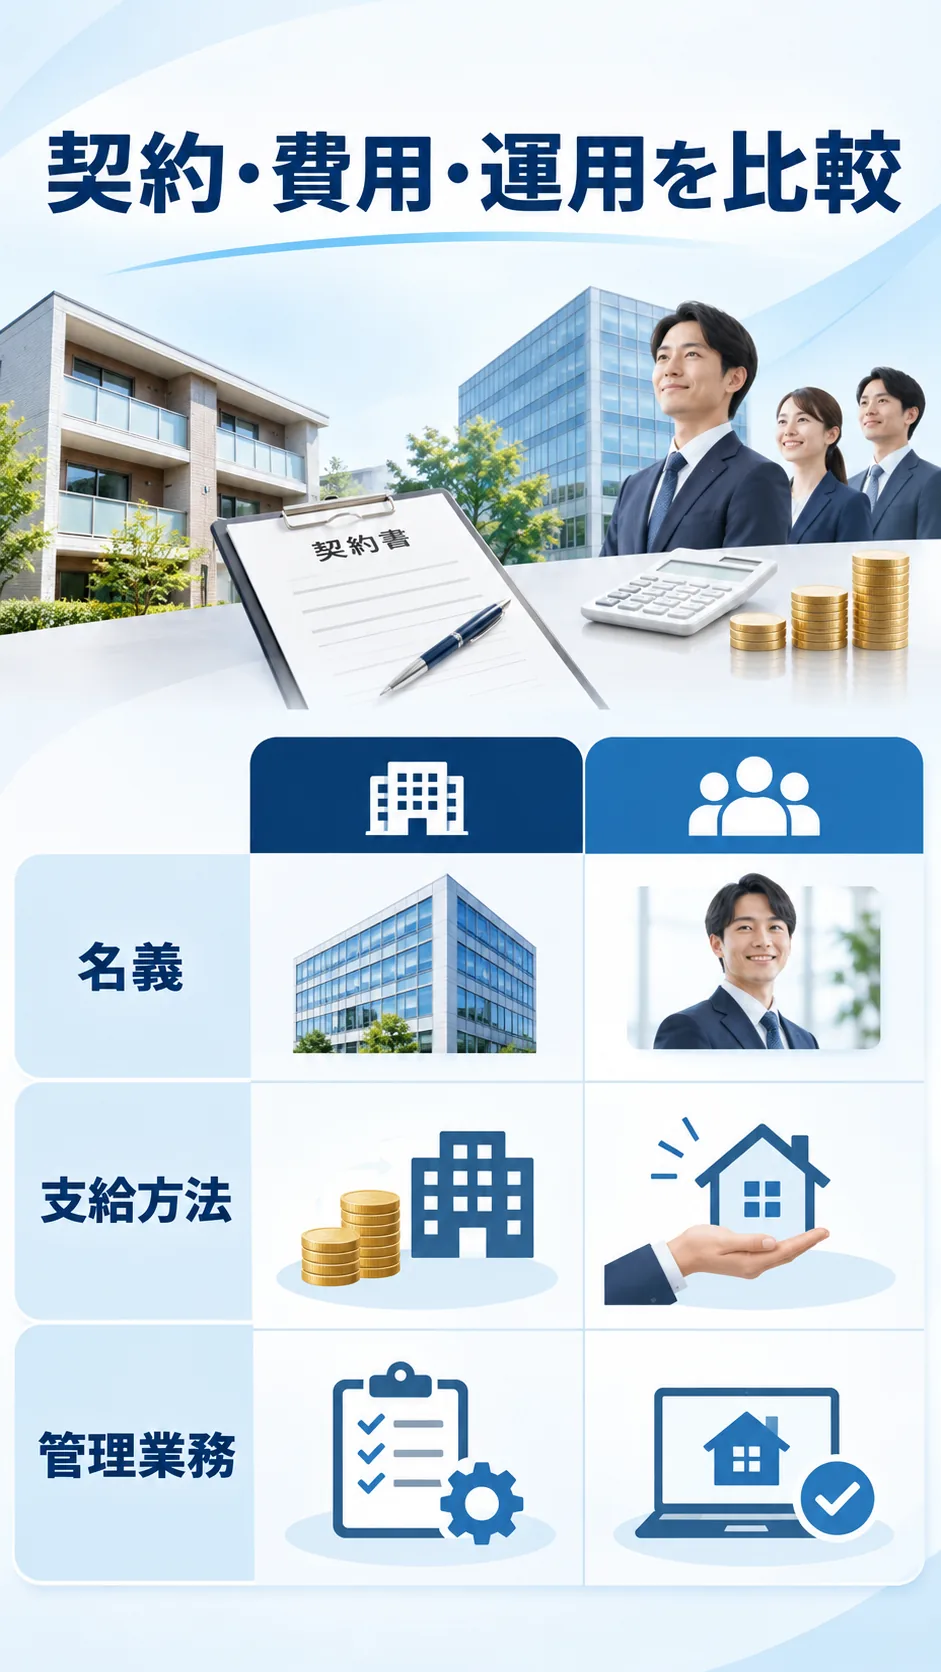
借り上げ社宅は会社が契約し、貸主へ家賃を支払います。家賃補助は従業員が契約・支払いを行い、会社は給与として補助します。
物件の契約者と家賃の支払者
借り上げ社宅は会社が契約し、貸主へ家賃を支払います。
家賃補助は従業員が契約・支払いを行い、会社は給与として補助します。
承認時は「家賃のみ」か「共益費込み」かを明記します。曖昧な承認は、契約直前の差し戻しや毎月の精算ミスにつながります。委託先へ任せる場合も、「物件の契約者と家賃の支払者」の最終判断者は社内で決めておくと連絡が止まりません。
物件選択の自由度
家賃補助は従業員が比較的自由に選べます。
借り上げ社宅は社宅規定と法人契約条件を満たす必要があるため、家賃、面積、地域、設備に制限が生じます。
条件は「必須」と「調整可能」に分けます。勤務地、入居日、予算を先に固定し、駅距離や築年数などを調整できるようにすると、法人契約可能な候補を確保しやすくなります。案件完了後は「物件選択の自由度」で生じた差し戻しや追加費用を集計し、次回の条件設定へ反映します。
会社の運用工数
家賃補助は申請と給与計算が中心です。
借り上げ社宅は物件確認、法人審査、契約書、請求、更新、解約、退去精算まで管理します。
全社員を一度に切り替えず、新規入居者や転勤者から試す方法があります。申請件数、手配日数、問い合わせ内容を確認してから対象を広げてください。判断に迷った場合は「会社の運用工数」だけを口頭で済ませず、契約先の回答をメールや書面で確認します。
借り上げ社宅と家賃補助の比較を、実務で判断しやすい項目に分けて比較します。
スクロールできます
| 比較項目 | 借り上げ社宅 | 家賃補助 |
|---|---|---|
| 賃貸借契約の名義 | 会社 | 従業員 |
| 貸主への家賃支払い | 会社 | 従業員 |
| 従業員への提供方法 | 住居を貸与 | 現金を給与として支給 |
| 課税の基本 | 一定要件で給与課税されない取扱い | 原則として給与課税 |
| 物件の自由度 | 社宅規定・法人契約条件内 | 比較的高い |
| 会社の運用 | 契約・更新・退去管理が必要 | 申請確認・給与処理が中心 |
| 向く場面 | 転勤・採用時の住居確保 | 少人数への住宅支援 |
税金・社会保険・手取りはどう違うか
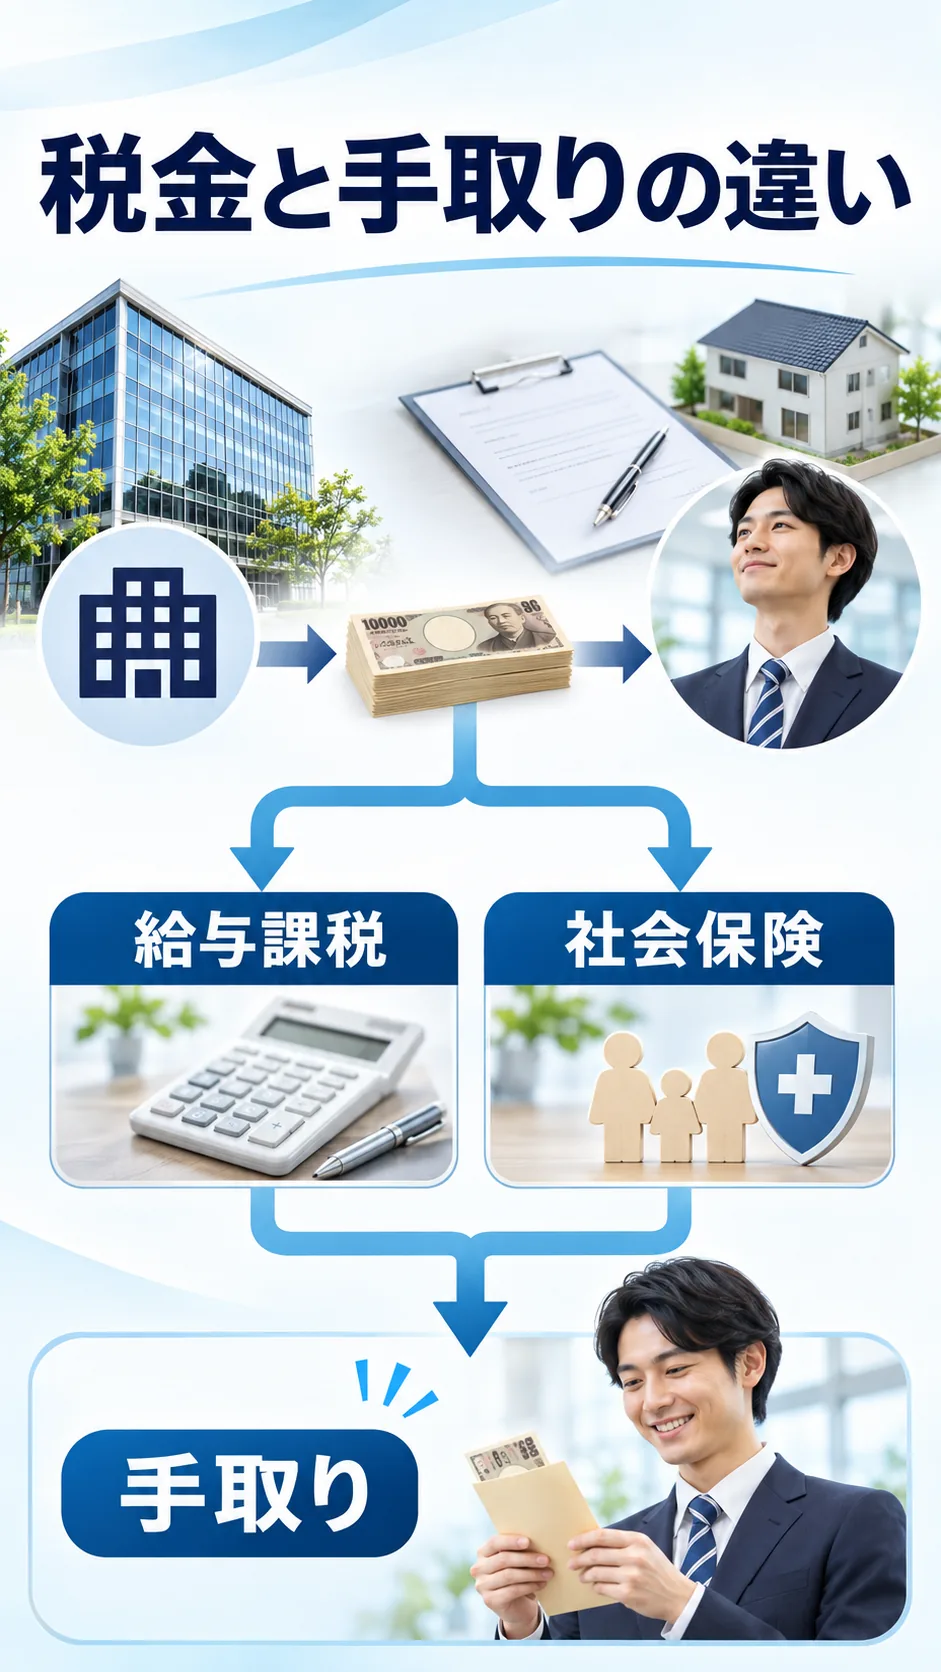
住宅手当や家賃補助を現金で支給すると、原則として給与所得に含まれます。その分、所得税や住民税、社会保険料の算定へ影響する可能性があります。
現金で支給する家賃補助は原則として給与課税
住宅手当や家賃補助を現金で支給すると、原則として給与所得に含まれます。
その分、所得税や住民税、社会保険料の算定へ影響する可能性があります。
人事だけで非課税と判断せず、給与計算へ反映する前に経理・税理士と認識をそろえてください。従業員へ案内するときも、個人条件で結果が変わることを添えます。担当者が変わっても同じ判断ができるよう、「現金で支給する家賃補助は原則として給与課税」の必要書類と確認先を運用表へ追記します。
借り上げ社宅は一定要件で給与課税されない取扱いがある
国税庁は、使用人から賃貸料相当額の50%以上を受け取っている場合など、一定の条件を満たせば会社負担との差額を給与として課税しない取扱いを示しています。
試算では会社負担額だけでなく、給与課税、社会保険料、従業員の手取りを同じ条件で比べます。前提条件と確認日を残しておくと、制度改定時に再検証しやすくなります。「借り上げ社宅は一定要件で給与課税されない取扱いがある」を確認する期限を逆算し、物件申込や引越し手配が止まる前に社内回答をそろえます。
手取りだけでなく将来給付や会社負担も確認する
標準報酬月額が変われば社会保険料や将来の給付へ影響する場合があります。
制度変更は税理士、社会保険労務士と確認し、従業員へ試算の前提を説明します。
規定には費目名、上限、事前承認の要否、必要書類を記載します。「会社が必要と認めたもの」のような表現だけでは、担当者と従業員で判断が分かれます。「手取りだけでなく将来給付や会社負担も確認する」の確認結果は、申込案件のメモに確認日と担当者を添えて残します。
借り上げ社宅のメリット・デメリット
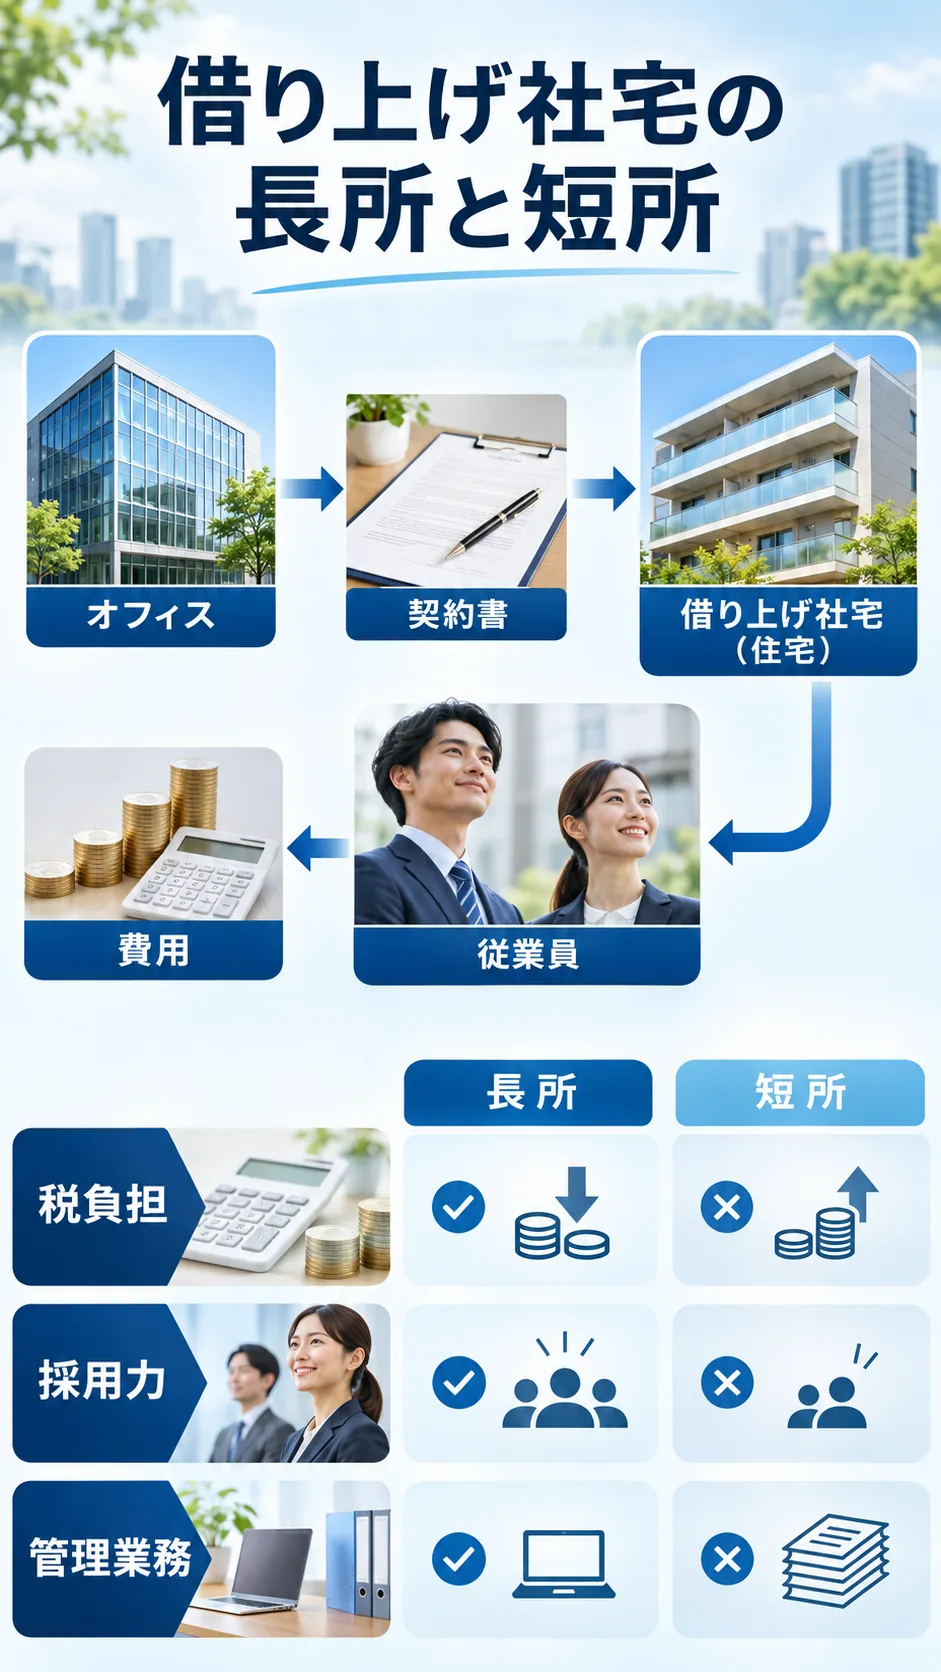
社宅規定に沿って物件を提案し、入居日から逆算して契約できます。転勤や採用に伴う転居が多い企業では、着任遅れの防止につながります。
企業は転勤者の住まいを計画的に確保できる
社宅規定に沿って物件を提案し、入居日から逆算して契約できます。
転勤や採用に伴う転居が多い企業では、着任遅れの防止につながります。
条件は「必須」と「調整可能」に分けます。勤務地、入居日、予算を先に固定し、駅距離や築年数などを調整できるようにすると、法人契約可能な候補を確保しやすくなります。社内承認では「企業は転勤者の住まいを計画的に確保できる」を独立した確認項目にし、例外なら理由と決裁者を記録してください。
従業員は住居費を抑えやすい
会社の負担額と社宅使用料の設定により、家賃補助より手取りへの影響を抑えられる可能性があります。
ただし、利用条件と本人負担を事前に確認します。
地域ごとの募集相場を確認し、上限内で候補が十分に出るかを試算します。候補がほとんどない場合は、上限額か物件条件のどちらを見直すか決裁者へ提示します。入居者へは「従業員は住居費を抑えやすい」に関係する期限と禁止事項を、契約前の案内で共有します。
会社の契約管理と空室リスクが増える
更新、解約、原状回復などの事務が発生し、入居者が退職しても解約日まで家賃が続く場合があります。
運用担当または委託先を確保する必要があります。
全社員を一度に切り替えず、新規入居者や転勤者から試す方法があります。申請件数、手配日数、問い合わせ内容を確認してから対象を広げてください。委託先へ任せる場合も、「会社の契約管理と空室リスクが増える」の最終判断者は社内で決めておくと連絡が止まりません。
制度選択の確認項目
- 転勤・採用に伴う住居確保が年間何件あるか
- 従業員の物件選択の自由度をどこまで認めるか
- 契約・更新・退去を担当できる部署があるか
- 現在の家賃補助総額と借り上げ社宅の運用費
- 税務・社会保険について専門家確認を行ったか
- 対象者・終了条件・併用禁止を規定できるか
家賃補助のメリット・デメリット
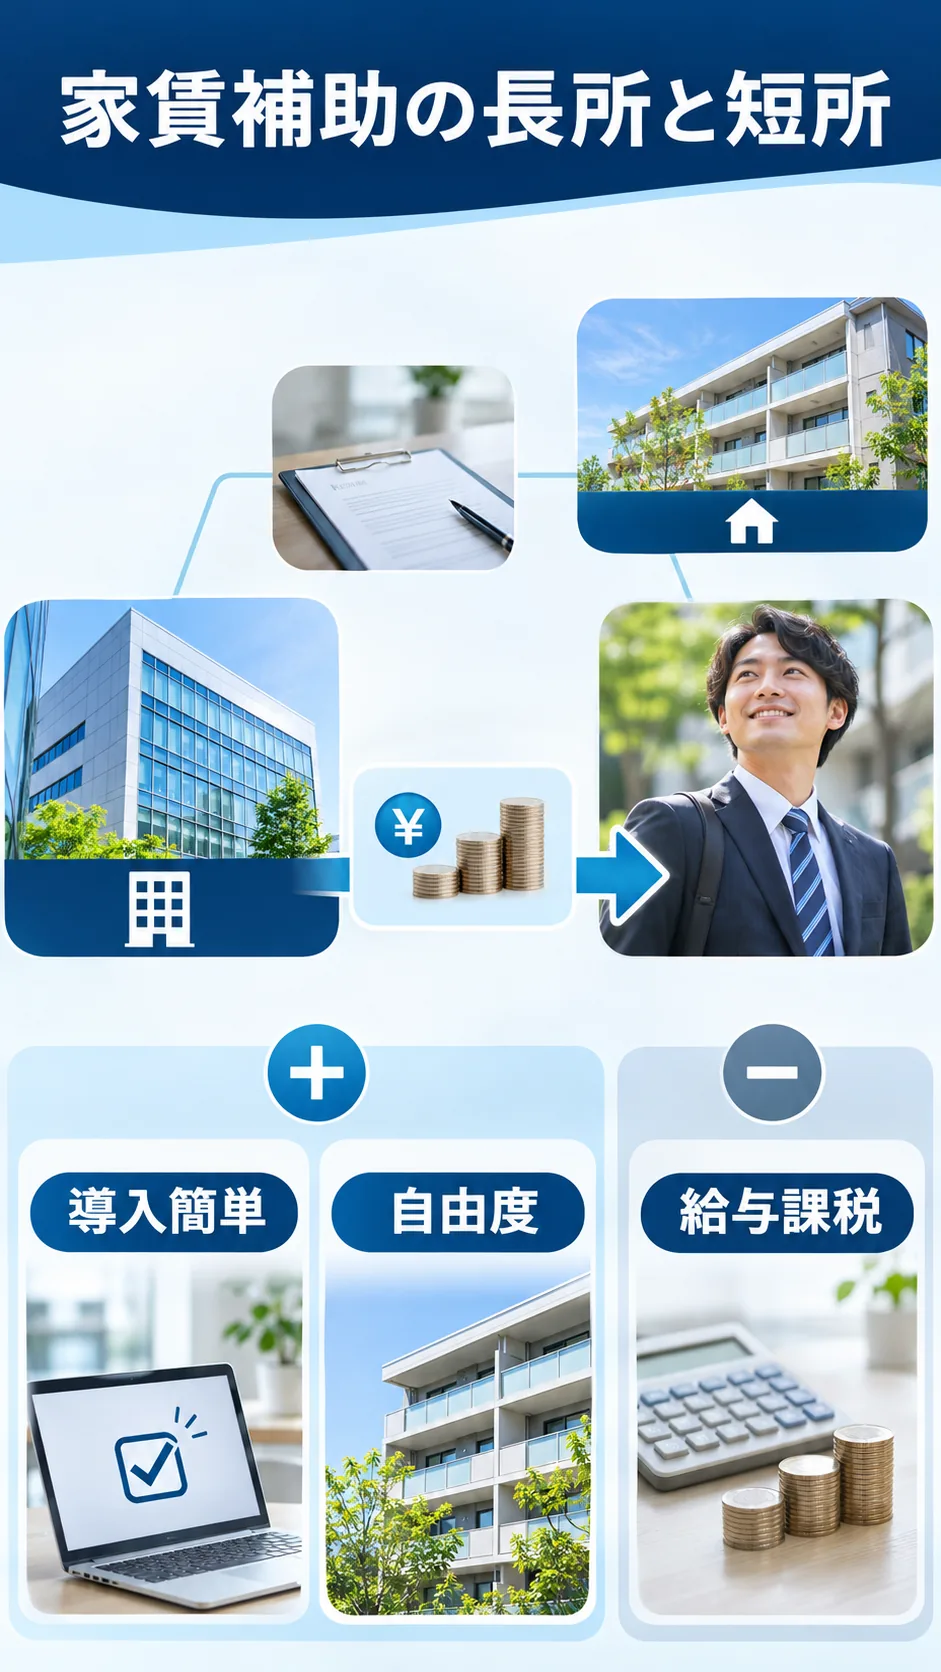
対象者、支給額、申請書類を定めれば運用できます。少人数から始めやすく、全国の賃貸契約を会社が管理する必要もありません。
会社は契約管理をせず導入しやすい
対象者、支給額、申請書類を定めれば運用できます。
少人数から始めやすく、全国の賃貸契約を会社が管理する必要もありません。
対象者と終了条件は対で決めます。利用開始だけでなく、異動終了、休職、退職、同居状況の変化でいつ資格を失うかを明文化してください。案件完了後は「会社は契約管理をせず導入しやすい」で生じた差し戻しや追加費用を集計し、次回の条件設定へ反映します。
従業員は希望に合わせて物件を選びやすい
通勤、間取り、築年数、ペットなどを自分で判断できます。
会社は実際の居住と家賃を確認するため、賃貸借契約書や住民票の提出を求める方法があります。
条件は「必須」と「調整可能」に分けます。勤務地、入居日、予算を先に固定し、駅距離や築年数などを調整できるようにすると、法人契約可能な候補を確保しやすくなります。判断に迷った場合は「従業員は希望に合わせて物件を選びやすい」だけを口頭で済ませず、契約先の回答をメールや書面で確認します。
課税と公平性の設計が課題になる
現金支給は原則として給与課税されます。
また、持ち家、実家暮らし、単身者、家族世帯の間で不公平感が出ないよう、対象条件と終了時期を明確にします。
人事だけで非課税と判断せず、給与計算へ反映する前に経理・税理士と認識をそろえてください。従業員へ案内するときも、個人条件で結果が変わることを添えます。担当者が変わっても同じ判断ができるよう、「課税と公平性の設計が課題になる」の必要書類と確認先を運用表へ追記します。
借り上げ社宅が向いている企業・家賃補助が向いている企業
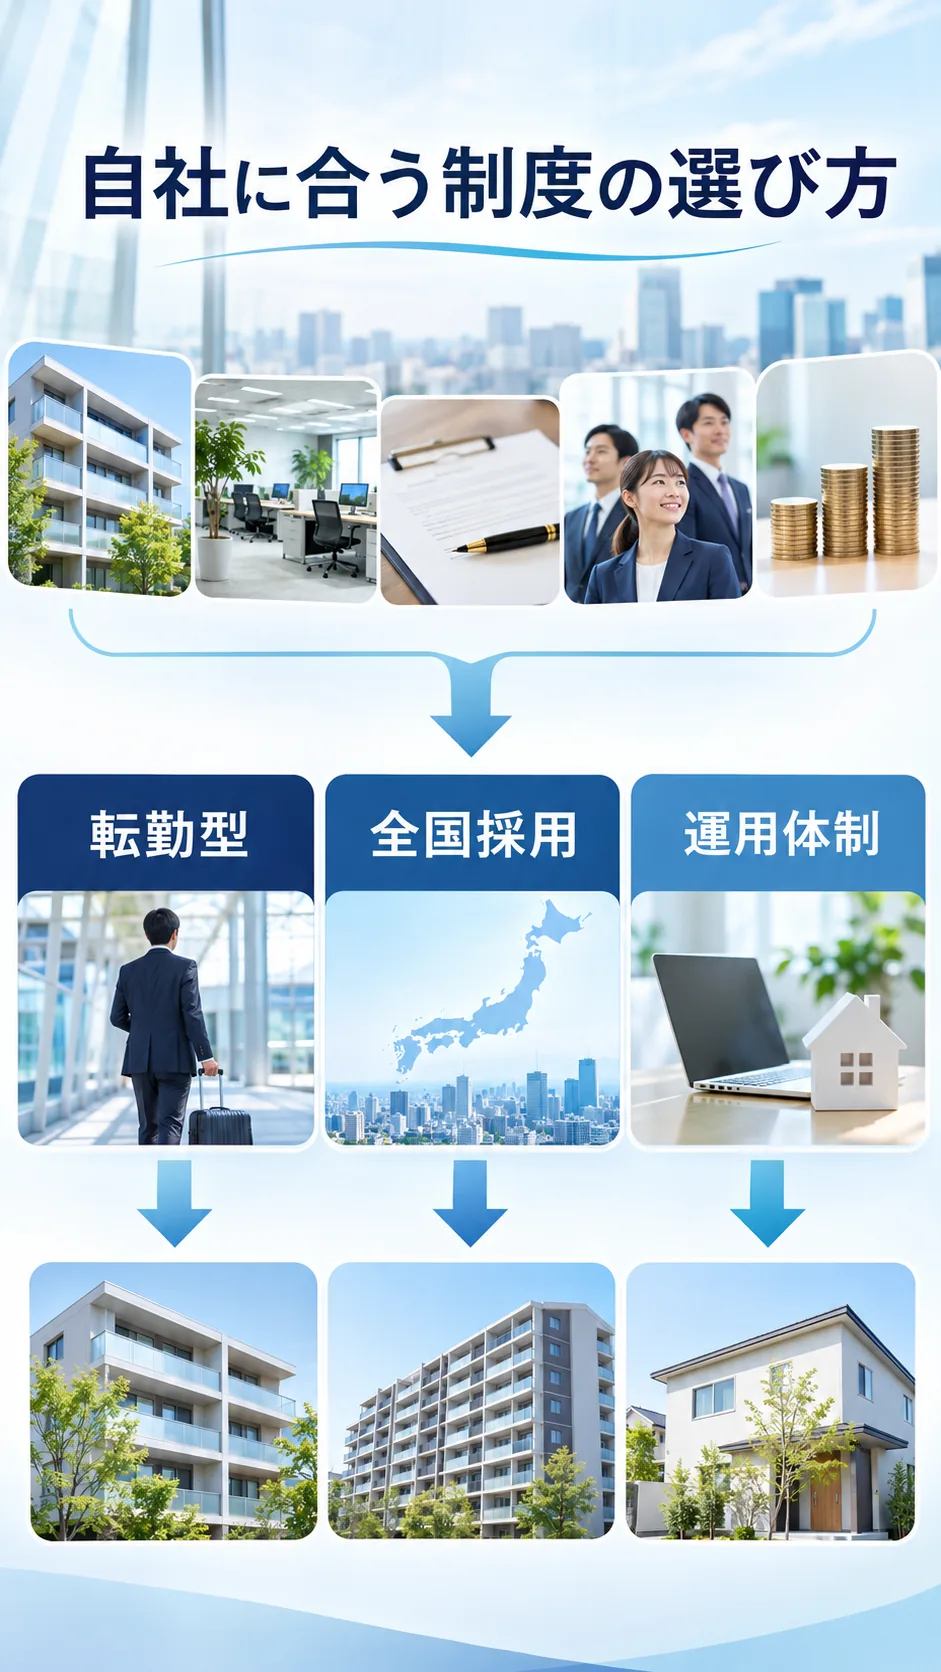
転勤人数が多い、勤務地が変わる、新卒や外国人材の住まいを会社が確保したい企業に向きます。物件契約を支える担当者または外部窓口が必要です。
借り上げ社宅は転勤・採用で住居確保が必要な企業向け
転勤人数が多い、勤務地が変わる、新卒や外国人材の住まいを会社が確保したい企業に向きます。
物件契約を支える担当者または外部窓口が必要です。
全社員を一度に切り替えず、新規入居者や転勤者から試す方法があります。申請件数、手配日数、問い合わせ内容を確認してから対象を広げてください。「借り上げ社宅は転勤・採用で住居確保が必要な企業向け」を確認する期限を逆算し、物件申込や引越し手配が止まる前に社内回答をそろえます。
家賃補助は対象人数が少なく自由度を重視する企業向け
転勤が少ない、従業員自身で物件を選べる、契約管理を増やしたくない企業には家賃補助が分かりやすい選択です。
承認時は「家賃のみ」か「共益費込み」かを明記します。曖昧な承認は、契約直前の差し戻しや毎月の精算ミスにつながります。「家賃補助は対象人数が少なく自由度を重視する企業向け」の確認結果は、申込案件のメモに確認日と担当者を添えて残します。
併用する場合は対象者を明確に分ける
転勤者は借り上げ社宅、その他の社員は家賃補助という併用も可能です。
二重受給を防ぎ、転勤終了後の切替ルールを規定します。
規定本文だけでなく、申請書、承認フロー、入居者向け案内まで同時に整えます。誰が判断し、いつまでに何を提出するかが分からなければ、制度があっても運用は安定しません。社内承認では「併用する場合は対象者を明確に分ける」を独立した確認項目にし、例外なら理由と決裁者を記録してください。
制度を導入・切り替える前に決める7項目
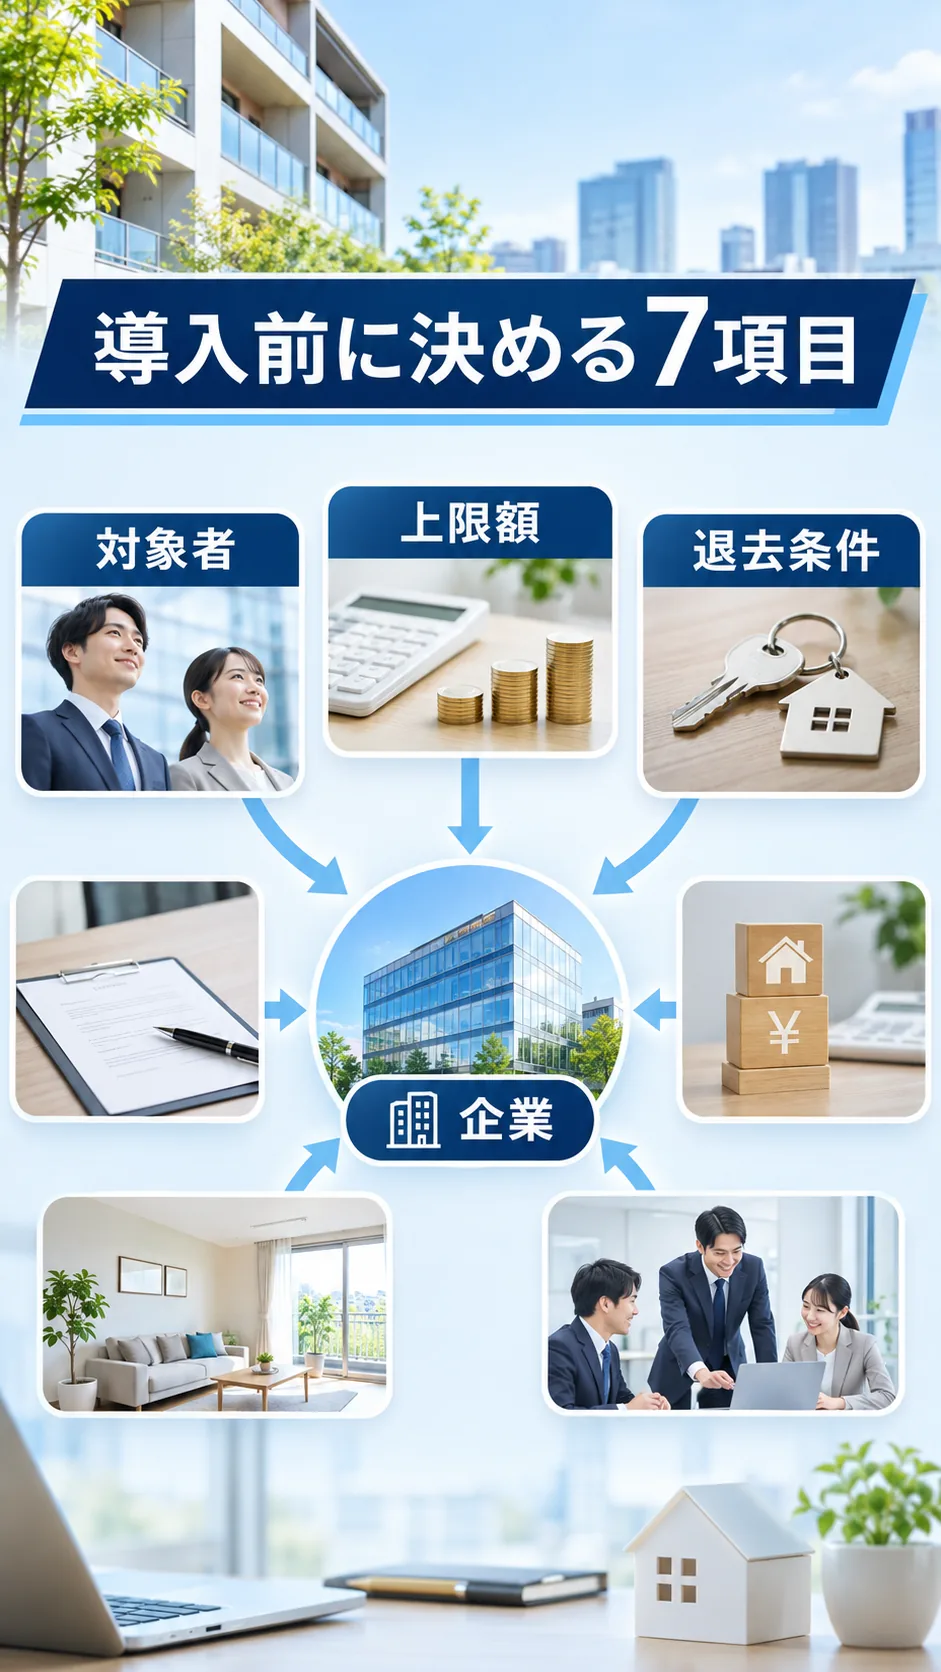
誰がいつからいつまで使えるかを決めます。異動終了、結婚、退職、休職など、資格を失う条件と退去期限も明記します。
対象者・利用期間・終了条件
誰がいつからいつまで使えるかを決めます。
異動終了、結婚、退職、休職など、資格を失う条件と退去期限も明記します。
規定本文だけでなく、申請書、承認フロー、入居者向け案内まで同時に整えます。誰が判断し、いつまでに何を提出するかが分からなければ、制度があっても運用は安定しません。入居者へは「対象者・利用期間・終了条件」に関係する期限と禁止事項を、契約前の案内で共有します。
家賃上限・本人負担・初期費用
地域別の家賃上限、社宅使用料、共益費、駐車場、敷金、礼金、引越し費用の負担者を整理します。
地域ごとの募集相場を確認し、上限内で候補が十分に出るかを試算します。候補がほとんどない場合は、上限額か物件条件のどちらを見直すか決裁者へ提示します。委託先へ任せる場合も、「家賃上限・本人負担・初期費用」の最終判断者は社内で決めておくと連絡が止まりません。
物件条件と例外承認
面積、築年数、通勤時間、同居、ペットなどの条件を決めます。
市場に物件がない場合の例外承認者と上限も用意します。
候補比較では家賃や設備だけでなく、契約開始日、解約予告、短期解約違約金も並べます。入居期間が短いほど、月額以外の条件が総費用へ影響します。案件完了後は「物件条件と例外承認」で生じた差し戻しや追加費用を集計し、次回の条件設定へ反映します。
税務・社会保険と従業員への説明
制度変更前後の手取りだけを断定せず、個人条件により異なることを説明します。
専門家の確認を受け、給与明細の表示方法も決めてください。
制度の名称だけで税務上の扱いは決まりません。支給方法、契約名義、本人から徴収する金額を整理したうえで、最新の国税庁情報と専門家の見解を確認します。判断に迷った場合は「税務・社会保険と従業員への説明」だけを口頭で済ませず、契約先の回答をメールや書面で確認します。
家賃補助から借り上げ社宅へ切り替える手順
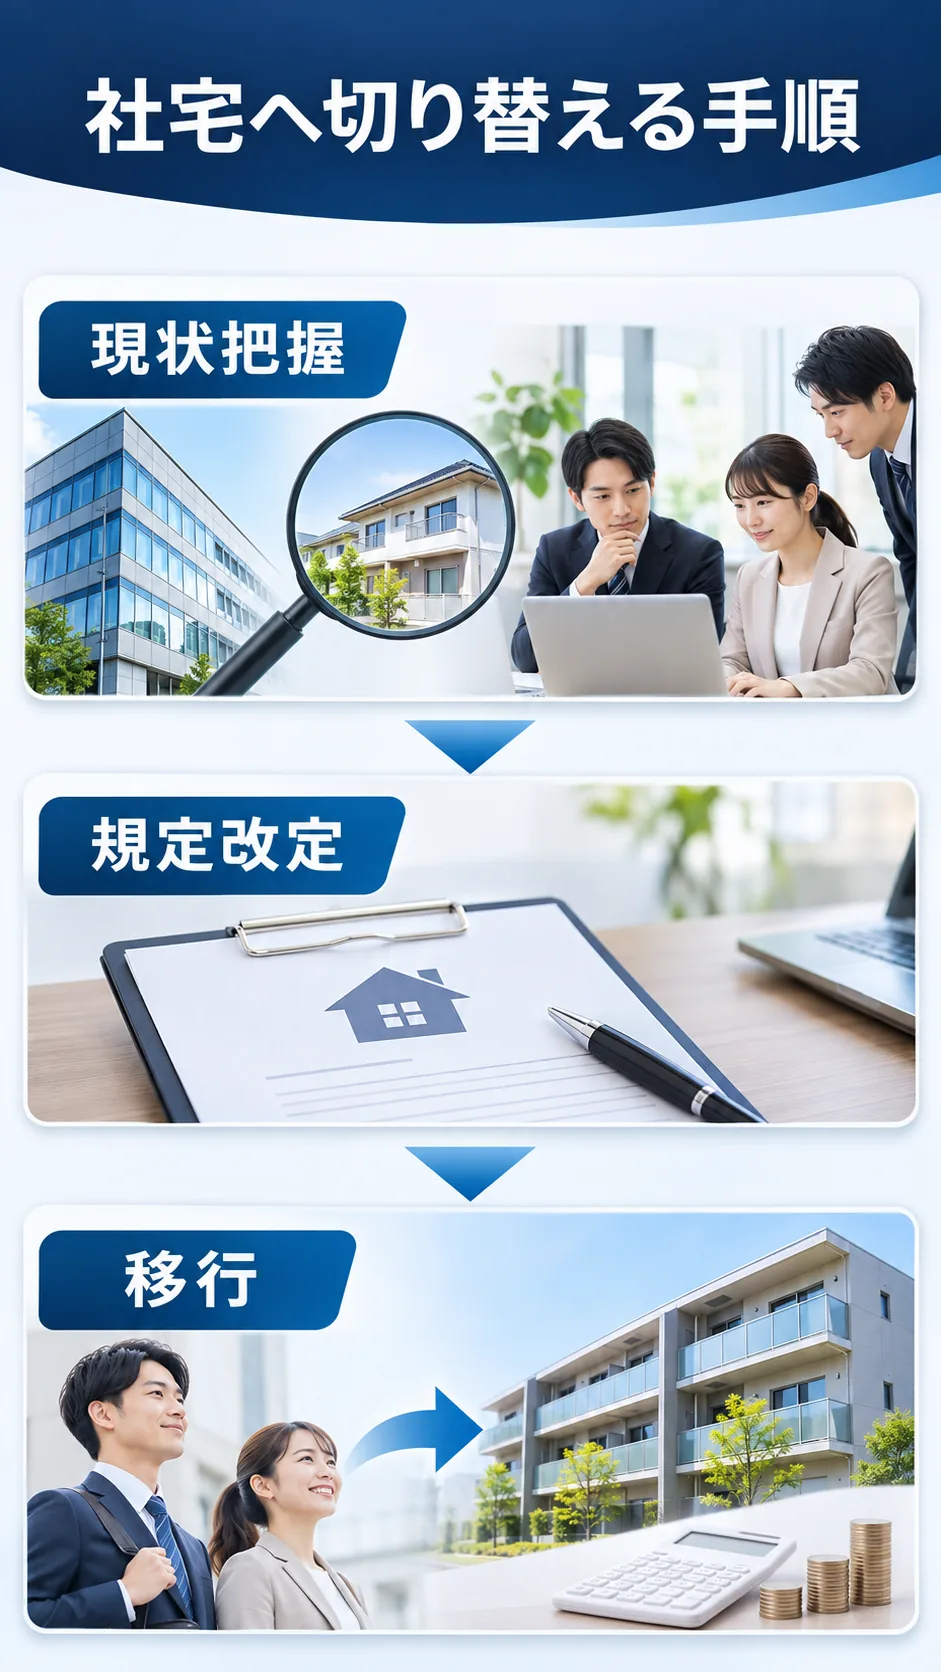
家賃補助の支給総額、対象人数、転勤件数、地域を集計します。借り上げ社宅の契約・管理工数も含めて比較します。
対象人数と現在の住宅コストを把握する
家賃補助の支給総額、対象人数、転勤件数、地域を集計します。
借り上げ社宅の契約・管理工数も含めて比較します。
全社員を一度に切り替えず、新規入居者や転勤者から試す方法があります。申請件数、手配日数、問い合わせ内容を確認してから対象を広げてください。判断に迷った場合は「対象人数と現在の住宅コストを把握する」だけを口頭で済ませず、契約先の回答をメールや書面で確認します。
既存の個人契約をそのまま名義変更できるとは限らない
貸主の承諾と法人審査が必要で、契約を一度解約して新規契約にする場合があります。
更新料、仲介手数料、敷金精算などを確認します。
制度比較では、会社コスト、従業員の手取り、物件の自由度、運用時間を同じ表で評価します。一つの指標だけで決めると、導入後に別の負担が増えます。担当者が変わっても同じ判断ができるよう、「既存の個人契約をそのまま名義変更できるとは限らない」の必要書類と確認先を運用表へ追記します。
一斉切替より新規入居者から始める
既存社員の契約を全件変更すると負担が大きくなります。
新規採用や転勤者から導入し、運用上の課題を確認して対象を広げる方法が現実的です。
契約条件は入居者本人にも共有します。ペット、同居、駐車場、騒音、退去連絡など、違反が起きやすい項目は入居案内として渡すと運用しやすくなります。「一斉切替より新規入居者から始める」を確認する期限を逆算し、物件申込や引越し手配が止まる前に社内回答をそろえます。
自社に合う住宅制度は運用まで含めて選ぶ
採用、転勤、定着、福利厚生のどれを優先するかで制度は変わります。従業員の自由度と会社の管理負担を同じ表で比べてください。
税負担だけでなく住まいを確保する目的を確認する
採用、転勤、定着、福利厚生のどれを優先するかで制度は変わります。
従業員の自由度と会社の管理負担を同じ表で比べてください。
人事だけで非課税と判断せず、給与計算へ反映する前に経理・税理士と認識をそろえてください。従業員へ案内するときも、個人条件で結果が変わることを添えます。「税負担だけでなく住まいを確保する目的を確認する」の確認結果は、申込案件のメモに確認日と担当者を添えて残します。
タリアトーレは借り上げ社宅の物件・契約・引越しを支援
借り上げ社宅を選ぶ場合、制度導入後に実際の住まいを確保する体制が必要です。
タリアトーレは社宅規定に沿った物件提案、契約条件の調整、契約手続き、引越し手配を支援します。
候補比較では家賃や設備だけでなく、契約開始日、解約予告、短期解約違約金も並べます。入居期間が短いほど、月額以外の条件が総費用へ影響します。社内承認では「タリアトーレは借り上げ社宅の物件・契約・引越しを支援」を独立した確認項目にし、例外なら理由と決裁者を記録してください。
借り上げ社宅 家賃補助 違いについてよくある質問
最後に、制度や契約を検討するときに確認されることが多い疑問へ回答します。個別の契約条件や社内規程によって扱いが異なる場合があります。
- 家賃補助と住宅手当は違いますか?
-
一般には同じように使われます。会社が従業員へ現金で支給する点が共通しており、正式な名称と対象条件は社内規程で確認します。
- 借り上げ社宅なら家賃は非課税ですか?
-
自動的に非課税になるわけではありません。賃貸料相当額や本人負担などの要件を満たす必要があるため、専門家へ確認してください。
- 家賃補助から借り上げ社宅へすぐ変更できますか?
-
既存物件の名義変更には貸主承諾と法人審査が必要です。新規契約扱いとなり費用が発生する場合もあります。
- 借り上げ社宅と家賃補助を併用できますか?
-
対象者を分けて併用できます。二重受給を防ぐ条件と、転勤終了後の制度切替を規程へ記載してください。
社宅規定に合う物件が見つからない、法人契約の条件確認に時間がかかる、引越しまで一つの窓口で進めたい場合は、タリアトーレへご相談ください。